Présidentielle 2027 : à quel âge partirons-nous à la retraite ?
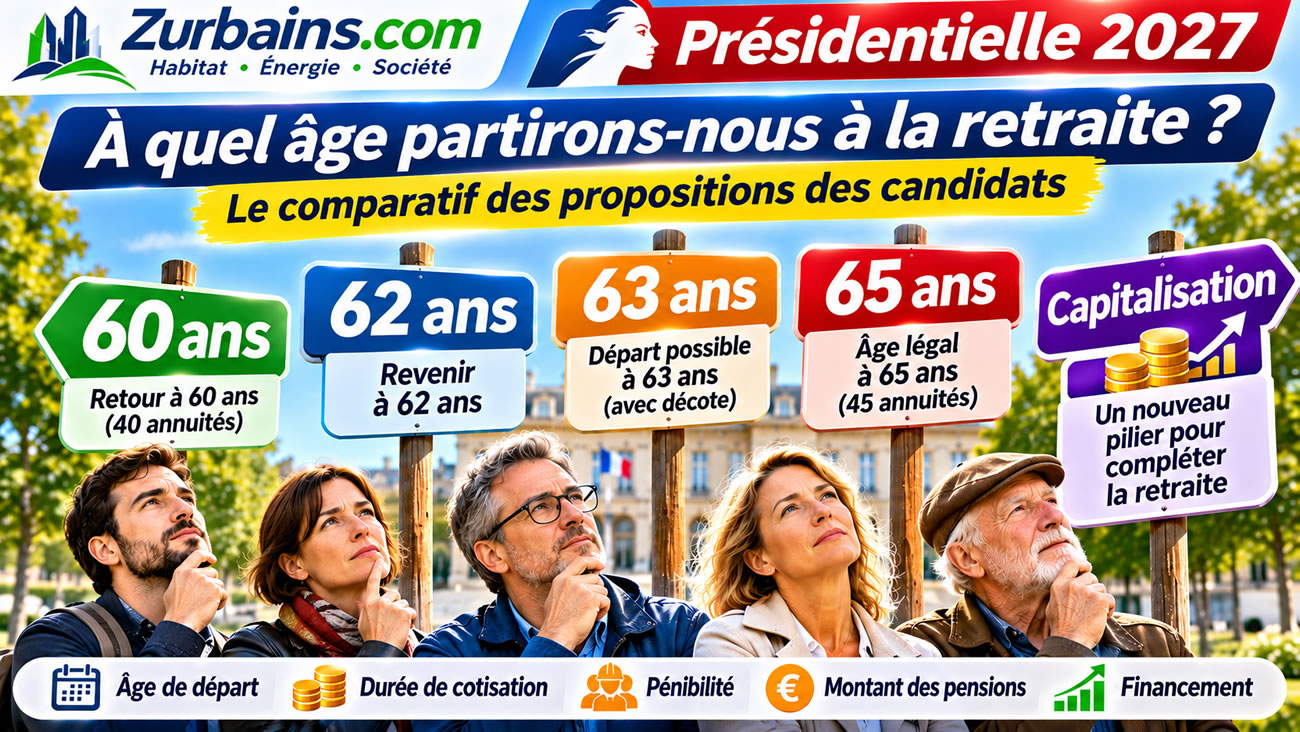
La réforme des retraites sera une nouvelle fois au cœur de l’élection présidentielle de 2027. Après la contestation de la réforme de 2023, qui prévoyait de relever progressivement l’âge légal de départ à 64 ans, les principaux candidats présentent des projets radicalement différents. Certains promettent de permettre aux Français de partir plus tôt, d’autres souhaitent prolonger la durée d’activité afin de préserver les finances publiques. Une troisième voie consiste à abandonner la notion même d’âge légal, pour privilégier la durée de cotisation. Mais une autre évolution, moins médiatisée, se dessine : plusieurs candidats proposent désormais de compléter le système de retraite par répartition avec une part de capitalisation. Tour d’horizon des propositions connues au 17 novembre 2026, de leurs conséquences possibles pour les futurs retraités et des questions de financement encore sans réponse.
Suivre les mises à jour de cet article
Soyez notifié par email dès qu’une modification notable de cet article est effectuée.
Activer votre alerte
Entrez votre email pour suivre exclusivement les mises à jour de l’article :
Présidentielle 2027 : retraite à 60, 62, 63 ou 65 ans, qui propose quoi ?
Retraites : où en est la réforme de 2023 ?
La réforme portée par Élisabeth Borne en 2023 devait progressivement relever l’âge légal de départ de 62 à 64 ans et accélérer l’allongement de la durée de cotisation nécessaire pour obtenir une pension à taux plein. Mais son application a été suspendue dans le cadre des négociations budgétaires de l’automne 2025. Au 17 novembre 2026, l’âge légal est ainsi gelé à 62 ans et 9 mois, avec une durée d’assurance de référence de 170 trimestres, soit 42 ans et demi. Cette suspension ne constitue toutefois pas une abrogation définitive de la réforme. En l’absence de nouvelle décision législative, sa montée en charge doit reprendre en 2028. Le prochain président de la République devra donc rapidement décider de maintenir, modifier ou supprimer ce dispositif. Cette situation explique pourquoi les retraites occupent une place centrale dans les programmes électoraux, même si certaines propositions restent encore incomplètes.
Jean-Luc Mélenchon : retour à la retraite à 60 ans avec 40 annuités
Jean-Luc Mélenchon, candidat de La France insoumise, défend le retour du droit à la retraite à 60 ans avec 40 années de cotisation. Sa stratégie consiste d’abord à abroger la réforme de 2023 et à rétablir un âge légal de 62 ans, avant d’engager une nouvelle réforme permettant de revenir à 60 ans aussi rapidement que possible. Cette orientation s’inscrit dans une volonté plus générale de réduire le temps consacré au travail au cours de la vie. Le candidat considère que les gains de productivité et une meilleure répartition des richesses doivent permettre de financer cette réduction de la durée d’activité. Les modalités exactes du financement restent cependant à préciser, notamment pour compenser les cotisations qui ne seraient plus versées et les pensions supplémentaires à financer. Une estimation réalisée en 2022 par l’Institut Montaigne évaluait à plusieurs dizaines de milliards d’euros par an le coût d’un retour à 60 ans, mais ce chiffrage ancien ne constitue pas une évaluation définitive du programme de 2027.
Marine Le Pen : 62 ans pour les carrières classiques, 60 ans pour ceux qui ont commencé tôt
Marine Le Pen défend le retour à un âge légal de départ à 62 ans, avec un dispositif plus favorable pour les personnes ayant commencé à travailler jeunes. Selon les précisions présentées lors des échanges avec le Medef, les salariés ayant débuté une activité professionnelle effective avant 20 ans pourraient partir à 60 ans après 40 années de cotisation. Pour les autres assurés, le dispositif reposerait sur un âge de 62 ans et une durée de cotisation de 42 années. Les conditions évolueraient selon l’âge de début d’activité, avec une prise en compte progressive des carrières commencées plus tardivement. Cette proposition a cependant fait apparaître des divergences au sein du Rassemblement national, Jordan Bardella ayant évoqué un système davantage fondé sur la durée de cotisation. Marine Le Pen a réaffirmé sa préférence pour un retour à 62 ans, mais les modalités définitives du programme devront être clarifiées. Le coût de la réforme est évalué par le RN à environ 9 milliards d’euros par an, estimation qui devra être confrontée à des chiffrages indépendants.
Édouard Philippe : retraite à 65 ans et 45 années de cotisation
Édouard Philippe présente l’une des propositions les plus ambitieuses en matière d’allongement de la durée d’activité. Le candidat Horizons souhaite porter progressivement l’âge légal de départ à 65 ans, tout en augmentant la durée de cotisation nécessaire pour obtenir une pension complète à 45 années. Cette évolution interviendrait en moins de dix ans, après la reprise de la réforme de 2023. L’ancien Premier ministre justifie cette mesure par le vieillissement de la population, l’allongement de l’espérance de vie et la nécessité de préserver les finances publiques. Il estime que sa réforme pourrait améliorer les comptes publics d’environ 30 milliards d’euros en année pleine, selon ses propres projections. Des exceptions seraient maintenues pour les carrières longues, les métiers pénibles et certaines situations de handicap ou d’incapacité. Édouard Philippe affirme ainsi qu’environ un tiers des Français pourraient encore partir entre 60 et 64 ans. Cette estimation devra être vérifiée au regard des règles précises de la réforme.
Gabriel Attal : supprimer l’âge légal de départ à la retraite
Gabriel Attal propose une transformation plus profonde du fonctionnement des retraites. Le candidat Renaissance souhaite supprimer la référence à un âge légal de départ et privilégier un système fondé sur la durée de cotisation. Dans cette logique, chaque assuré disposerait d’une plus grande liberté pour choisir son moment de départ, mais le montant de sa pension dépendrait fortement du nombre d’années cotisées. Un départ anticipé entraînerait une décote importante, tandis qu’une prolongation de l’activité ouvrirait droit à une surcote. Gabriel Attal évoque également un système universel à points, qui remplacerait progressivement une partie des règles actuelles. Les paramètres essentiels ne sont toutefois pas encore définis : durée de référence, valeur des points, décotes, surcotes et traitement des périodes de chômage ou de maladie. Cette absence de détails empêche de déterminer précisément qui gagnerait ou perdrait avec le nouveau dispositif. Le candidat souhaite parallèlement développer un pilier de retraite par capitalisation.
Bruno Retailleau : départ possible à 63 ans, taux plein automatique à 65 ans
Bruno Retailleau propose un système intermédiaire entre les projets de la gauche et celui d’Édouard Philippe. Le candidat Les Républicains envisage un âge minimal de départ fixé à 63 ans, mais avec une pension réduite pour les assurés ne remplissant pas certaines conditions. Le taux plein serait automatiquement accessible à 65 ans, contre 67 ans actuellement pour l’annulation de la décote dans le régime général. Selon le dispositif présenté, un départ à 63 ans pourrait entraîner une décote de 7 % par année d’anticipation. Cette mesure vise notamment à mieux prendre en compte les carrières interrompues, particulièrement celles de certaines femmes. Bruno Retailleau souhaite également faire évoluer les paramètres du système en fonction de l’espérance de vie. Des règles spécifiques seraient négociées avec les partenaires sociaux pour les carrières longues, les métiers pénibles et les situations de handicap. Le candidat estime que son projet pourrait générer environ 40 milliards d’euros d’économies cumulées sur cinq ans, un chiffrage qui reste à expertiser.
Raphaël Glucksmann : la pénibilité plutôt qu’un âge identique pour tous
Raphaël Glucksmann, représentant de Place publique, défend l’abrogation de la réforme de 2023, mais refuse de faire de l’âge légal l’unique critère de justice du système. Il privilégie une réforme fondée sur la pénibilité du travail, la durée de cotisation et les différences d’espérance de vie en bonne santé. Le candidat évoque un retour à 62 ans comme base de discussion, accompagné de règles permettant aux personnes ayant exercé des métiers difficiles de partir plus tôt. À l’inverse, certaines catégories professionnelles bénéficiant de meilleures conditions de travail pourraient être amenées à prolonger leur activité. Le programme prévoit également une meilleure prise en compte des carrières hachées, notamment celles des femmes, ainsi qu’une simplification des régimes. Les modalités précises restent néanmoins à définir, notamment les critères permettant de mesurer la pénibilité et les conséquences sur le montant des pensions.
Marine Tondelier : abroger la réforme de 2023 et revenir à 62 ans
Marine Tondelier, candidate des Écologistes, souhaite abroger immédiatement la réforme Borne afin de revenir à un âge légal de départ de 62 ans. Elle envisage également un retour à 60 ans, à terme, pour les personnes ayant commencé à travailler tôt ou exercé des métiers pénibles. Cette approche repose sur l’idée que les conditions de travail et l’état de santé doivent être mieux pris en compte dans la détermination de l’âge de départ. Pour financer sa réforme, la candidate propose notamment de revenir sur une partie des exonérations de cotisations sociales accordées aux entreprises. Elle a évoqué la possibilité de mobiliser environ 10 % d’une enveloppe de 77 milliards d’euros d’exonérations. Cette piste soulève cependant plusieurs questions : les entreprises concernées, les effets sur le coût du travail et les conséquences potentielles sur l’emploi devront être précisés. Le financement complet de la réforme reste donc à documenter.
Olivier Faure : retour à 62 ans avec une durée de cotisation adaptée aux métiers
Olivier Faure, premier secrétaire du Parti socialiste et prétendant à la primaire de la gauche, défend également l’abrogation de la réforme de 2023. Il souhaite rétablir un âge légal de 62 ans, tout en modulant le nombre d’annuités nécessaires selon la pénibilité des métiers. Cette proposition se distingue d’un retour uniforme à 60 ans : elle vise plutôt à différencier les conditions de départ selon les parcours professionnels. Le projet socialiste évoque une durée de cotisation de référence de 43 années, susceptible d’être réduite pour certaines professions. Les critères exacts de modulation, le financement et les modalités de transition restent à préciser. Il convient également de rappeler que les positions des différents responsables socialistes et sociaux-démocrates ne constituent pas encore un programme présidentiel unique.
Présidentielle 2027 : tableau comparatif des propositions sur les retraites
| Candidat | Âge de départ proposé | Durée de cotisation ou conditions | Capitalisation |
|---|---|---|---|
| Jean-Luc Mélenchon | 60 ans à terme, 62 ans dans un premier temps | 40 ans pour l’objectif de départ à 60 ans | Priorité à la répartition |
| Marine Le Pen | 62 ans, 60 ans pour certaines carrières longues | 40 à 42 ans selon les parcours | Pas de pilier nouveau clairement détaillé |
| Édouard Philippe | 65 ans | 45 ans, avec exceptions | Fonds collectif et PER généralisé |
| Gabriel Attal | Suppression de l’âge légal | Durée de cotisation, décote et surcote à préciser | Nouveau pilier de capitalisation |
| Bruno Retailleau | 63 ans minimum, taux plein automatique à 65 ans | Décote envisagée de 7 % par an avant 65 ans | Capitalisation pour les jeunes actifs |
| Raphaël Glucksmann | 62 ans comme base évoquée | Modulation selon pénibilité et parcours | Pas de dispositif détaillé |
| Marine Tondelier | 62 ans, 60 ans à terme pour certains métiers | Prise en compte des carrières longues et pénibles | Pas de dispositif majeur détaillé |
| Olivier Faure | 62 ans | 43 ans de référence, modulables selon pénibilité | Pas de dispositif détaillé |
Ce tableau présente les orientations connues au 17 novembre 2026. Il ne s’agit pas de programmes électoraux définitivement arrêtés. Les exceptions, les conditions de taux plein et les calendriers d’application peuvent modifier considérablement l’âge réel de départ.
Retraite par capitalisation : la véritable nouveauté de la présidentielle 2027 ?
Au-delà du débat traditionnel sur l’âge légal, une évolution importante apparaît dans plusieurs programmes : le développement de la retraite par capitalisation. Le système français repose principalement sur la répartition, dans laquelle les cotisations des actifs servent à financer les pensions des retraités actuels. La capitalisation repose sur un mécanisme différent : des sommes sont investies pendant la vie active afin de constituer un capital ou une rente pour la retraite future. Édouard Philippe, Gabriel Attal et Bruno Retailleau souhaitent introduire ou renforcer ce deuxième pilier. Leurs propositions ne prévoient pas nécessairement de supprimer la répartition, mais de la compléter. Cette évolution soulève une question fondamentale : comment financer simultanément les pensions des retraités actuels et la constitution d’une épargne destinée aux futurs retraités ? Les cotisations réorientées vers la capitalisation ne sont plus immédiatement disponibles pour payer les pensions en cours, sauf financement compensatoire.
Édouard Philippe veut généraliser le PER avec 500 euros versés par l’État
Le projet d’Édouard Philippe comprend deux instruments distincts. Le premier serait un fonds collectif obligatoire de capitalisation, dont le financement serait organisé pour ne pas augmenter le coût du travail, selon le candidat. Le second consisterait à généraliser l’accès au plan d’épargne retraite (PER). L’État pourrait verser 500 euros sur un dispositif d’épargne retraite lors de la signature du premier contrat de travail. L’objectif serait d’inciter les jeunes actifs à constituer progressivement un capital, en profitant de la durée d’investissement et de la capitalisation des rendements. Mais plusieurs questions restent ouvertes : les supports d’investissement, les frais, la gestion des risques financiers et les conditions de sortie devront être définis. Contrairement à une pension calculée selon des droits sociaux, une épargne investie sur les marchés comporte des risques de perte en capital et des résultats dépendant des performances financières.
Bruno Retailleau : jusqu’à 30 % de la retraite des jeunes issus de la capitalisation ?
Bruno Retailleau souhaite également développer un système de capitalisation pour les nouveaux entrants sur le marché du travail. Il évoque un objectif dans lequel cette composante pourrait représenter, à terme, 25 à 30 % de la retraite des jeunes générations. Le dispositif reposerait notamment sur des versements équivalant à 0,5 % du salaire par le salarié et 0,5 % par l’employeur, selon les orientations présentées. Le financement pourrait être facilité par une réorientation de certaines baisses de cotisations sociales. Toutefois, il ne faut pas confondre un objectif de part de pension financée par capitalisation avec un résultat garanti. Le montant finalement disponible dépendrait de la durée d’épargne, des versements, des rendements, des frais et des conditions de liquidation. Les modalités de protection des épargnants et les conséquences pour le financement des régimes actuels devront être examinées.
Gabriel Attal : un nouveau système universel avec une part d’investissement
Gabriel Attal défend également le principe d’un pilier de capitalisation destiné à compléter les pensions par répartition. Son projet s’inscrit dans une transformation plus générale du système, avec une retraite davantage fondée sur la durée d’activité et un mécanisme de décote et de surcote. Le candidat a également évoqué la constitution d’une épargne dès le plus jeune âge, notamment au moyen d’un compte doté initialement de 1 000 euros par l’État pour les nouveau-nés. Ce dernier dispositif ne doit cependant pas être assimilé automatiquement à une pension de retraite : son fonctionnement et ses objectifs doivent être précisés. Le véritable enjeu sera de déterminer si la capitalisation constitue une épargne supplémentaire financée par de nouvelles ressources ou si elle remplace une partie des cotisations alimentant actuellement les régimes de retraite.
Retraite à 60 ans ou à 65 ans : cinq années qui changent tout
Les différences entre les programmes peuvent représenter plusieurs années de vie professionnelle supplémentaires ou en moins. Prenons le cas théorique d’un salarié ayant commencé à travailler à 20 ans, sans interruption de carrière. Avec une durée de cotisation de 40 ans, il pourrait atteindre cette condition à 60 ans. Avec 43 années, il lui faudrait travailler jusqu’à 63 ans. Avec 45 années, il atteindrait cette durée à 65 ans. Ces calculs ne constituent pas des simulations réglementaires complètes : les âges minimaux, les exceptions, les trimestres assimilés et les règles de taux plein peuvent modifier les résultats. Ils illustrent néanmoins l’importance du nombre d’annuités dans les propositions électorales, au-delà de l’âge légal affiché.
Durée de cotisation : exemple d’un salarié ayant commencé à 20 ans
| Durée de cotisation exigée | Âge théorique auquel elle est atteinte |
|---|---|
| 40 années | 60 ans |
| 42 années | 62 ans |
| 43 années | 63 ans |
| 45 années | 65 ans |
Exemple simplifié supposant une carrière continue et quatre trimestres validés chaque année. L’âge de départ effectif reste soumis aux conditions légales applicables.
Les carrières longues : un enjeu déterminant pour les ouvriers et les employés
Le débat sur les retraites ne peut pas se limiter à l’âge moyen de départ. Un salarié ayant commencé à travailler à 17 ou 18 ans peut avoir accumulé une durée de cotisation importante bien avant 64 ans. À l’inverse, une personne ayant poursuivi de longues études peut atteindre 64 ans sans disposer de toutes les annuités nécessaires. Les dispositifs de carrière longue cherchent à prendre en compte ces différences, mais leurs conditions sont complexes. Les propositions de Marine Le Pen, de Jean-Luc Mélenchon et d’Édouard Philippe prévoient, selon des modalités différentes, des possibilités de départ anticipé. Leurs conséquences dépendront notamment de la définition des trimestres cotisés, des périodes assimilées et des éventuelles interruptions de carrière. Une promesse de retraite à 60 ans n’a donc pas la même portée selon qu’elle concerne tous les assurés ou seulement ceux ayant commencé à travailler très tôt.
Femmes et retraites : attention aux carrières interrompues
Les femmes sont particulièrement concernées par les règles de durée de cotisation et de décote, en raison notamment des interruptions d’activité, du temps partiel et des inégalités salariales qui persistent au cours des carrières. Un système privilégiant exclusivement le nombre d’années effectivement cotisées pourrait pénaliser certains parcours, sauf à prévoir des mécanismes correcteurs. À l’inverse, l’abaissement de l’âge d’annulation de la décote, proposé par Bruno Retailleau, pourrait bénéficier à des assurés ne disposant pas d’une carrière complète. Les propositions de Raphaël Glucksmann et d’Olivier Faure insistent également sur la prise en compte des parcours hachés. Pour évaluer la portée réelle de ces engagements, il faudra connaître les règles concernant les trimestres attribués au titre des enfants, les périodes de chômage, les congés parentaux et les pensions de réversion.
Retraites : un déficit qui pourrait atteindre 2,4 % du PIB en 2070
La question du financement constitue l’arrière-plan de toutes ces propositions. Dans ses projections publiées en juin 2026, le Conseil d’orientation des retraites (COR) anticipe un déficit du système pouvant atteindre 2,4 % du produit intérieur brut en 2070, contre 1,4 % dans son précédent exercice de projection. Cette révision s’explique notamment par des hypothèses démographiques moins favorables, en particulier une fécondité plus faible. Il ne s’agit pas d’un déficit déjà constaté, mais d’une projection de long terme dépendant d’hypothèses économiques et démographiques. Elle montre néanmoins l’ampleur du défi : le nombre de retraités progresse tandis que le renouvellement des générations actives ralentit. Le système de retraite mobilise déjà près de 14 % du PIB français, ce qui rend toute modification de ses paramètres particulièrement importante pour les finances publiques.
Retraite à 60 ans : qui paiera les pensions supplémentaires ?
Un retour à la retraite à 60 ans augmenterait, toutes choses égales par ailleurs, la durée pendant laquelle les pensions sont versées et réduirait la période de perception des cotisations pour les personnes partant plus tôt. Pour financer cette évolution, plusieurs solutions sont théoriquement possibles : augmenter les cotisations, élargir leur assiette, mobiliser des recettes fiscales supplémentaires, modifier d’autres dépenses publiques ou favoriser une hausse de l’emploi et des salaires. Les candidats favorables à une retraite plus précoce mettent notamment en avant une meilleure répartition des richesses et une contribution accrue des revenus les plus élevés. Mais les recettes attendues doivent être évaluées avec précision et confrontées aux dépenses nouvelles. Une réforme ne peut être appréciée uniquement à partir de l’âge de départ annoncé : son financement et sa soutenabilité à long terme sont tout aussi déterminants.
Retraite à 65 ans : des économies budgétaires, mais quelles conséquences sociales ?
À l’inverse, repousser l’âge de départ permet en principe de réduire la durée moyenne de versement des pensions et d’augmenter les cotisations encaissées lorsque les personnes concernées restent effectivement en emploi. Mais ce mécanisme n’est pas automatique. Certains seniors peuvent se retrouver au chômage, en arrêt maladie ou sans revenu professionnel avant d’atteindre le nouvel âge légal. Dans ce cas, une partie des économies réalisées sur les pensions peut être compensée par des dépenses supplémentaires dans d’autres dispositifs sociaux. L’efficacité d’une réforme à 65 ans dépend donc fortement du taux d’emploi des seniors, de la santé au travail et des possibilités de maintien dans l’emploi. Les entreprises devront également adapter leurs pratiques de recrutement, de formation et d’aménagement des postes pour les salariés les plus âgés.
Les pensions actuelles vont-elles augmenter ?
Les propositions des candidats portent principalement sur les conditions de départ des futurs retraités. Les mesures concernant le pouvoir d’achat des retraités actuels sont, à ce stade, moins détaillées. Il faudra notamment surveiller les engagements sur l’indexation des pensions sur l’inflation, les petites retraites, le minimum contributif et la fiscalité des retraités. Une augmentation des pensions représente une dépense immédiate, alors qu’une modification de l’âge légal produit ses effets progressivement. Les deux sujets ne doivent donc pas être confondus. Une réforme permettant de partir plus tôt n’entraîne pas automatiquement une augmentation des pensions, et un allongement de la durée d’activité ne garantit pas non plus une amélioration proportionnelle des montants versés. Pour les retraités actuels, les règles de revalorisation et de prélèvements sociaux peuvent avoir un effet plus direct sur le pouvoir d’achat.
Retraite par répartition ou capitalisation : deux risques différents
Le système par répartition dépend principalement de la démographie, de l’emploi, des salaires et des règles de financement collectif. La capitalisation dépend quant à elle des versements réalisés, des rendements financiers, des frais et des conditions de marché au moment de la liquidation. Aucun des deux modèles n’est dépourvu de risques. La répartition peut nécessiter des ajustements lorsque le rapport entre actifs et retraités se dégrade. La capitalisation expose les épargnants aux fluctuations financières et à la possibilité de rendements inférieurs aux attentes. Un système mixte peut permettre de diversifier les sources de revenus à la retraite, mais il ne supprime pas la nécessité de financer les pensions existantes. Les propositions d’Édouard Philippe, de Gabriel Attal et de Bruno Retailleau devront donc préciser la répartition des risques entre l’État, les employeurs et les futurs retraités.
Présidentielle 2027 : les questions auxquelles les candidats devront répondre
Au-delà des annonces, plusieurs interrogations restent essentielles pour les électeurs. Quel sera l’âge effectif de départ pour une personne ayant commencé à travailler à 18, 22 ou 26 ans ? Quelles périodes seront prises en compte dans le calcul de la durée de cotisation ? Les pensions seront-elles réduites en cas de départ anticipé ? Comment les carrières pénibles et les interruptions d’activité seront-elles traitées ? Quelles recettes financeront les engagements nouveaux ? Et, pour les candidats favorables à la capitalisation, qui supportera les pertes éventuelles sur les placements ? Les réponses à ces questions permettront de comparer les programmes de manière plus pertinente qu’un simple classement des candidats selon l’âge légal proposé.
Retraites 2027 : une élection qui pourrait profondément modifier le système français
La présidentielle de 2027 oppose des conceptions très différentes de la retraite. Jean-Luc Mélenchon défend une réduction du temps de travail sur l’ensemble de la vie, Marine Le Pen souhaite revenir à 62 ans avec un traitement favorable aux carrières précoces, tandis qu’Édouard Philippe assume un allongement important de la durée d’activité. Gabriel Attal veut sortir du débat sur l’âge légal, Bruno Retailleau propose une combinaison entre âge minimal, décote et taux plein à 65 ans, et plusieurs candidats de gauche souhaitent mieux prendre en compte la pénibilité. Mais la transformation potentiellement la plus durable pourrait concerner le financement du système, avec l’introduction d’une part plus importante de capitalisation. Le véritable enjeu de 2027 ne sera donc pas seulement de savoir à quel âge les Français pourront partir à la retraite, mais aussi comment leurs pensions seront calculées, financées et garanties.
Sources
- Public Sénat - Reculer ou avancer l’âge légal, avec ou sans capitalisation : les propositions des candidats, 30 septembre 2026
- LCP - Présidentielle 2027 : qui propose quoi sur les retraites ?
- LCP - Édouard Philippe veut porter l’âge de départ à 65 ans et la durée de cotisation à 45 ans
- RTL - Retraites : les propositions des principaux candidats à la présidentielle 2027
- Conseil d’orientation des retraites - Rapports et projections
- Service-public.fr - Informations officielles sur les droits à la retraite